Prawomocny wyrok Sądu Okręgowego w Poznaniu – oddalenie powództwa PFR o zwrot subwencji finansowej
Sąd Okręgowy w Poznaniu prawomocnie oddalił powództwo Polskiego Funduszu Rozwoju S.A. o zwrot subwencji finansowej w kwocie niemal 1,5 mln zł. PFR domagał się od naszego klienta zwrotu środków otrzymanych w ramach Tarczy Finansowej PFR dla Małych i Średnich Firm, zarzucając przedsiębiorcy błędne określenie swojego statusu na etapie ubiegania się o subwencję.
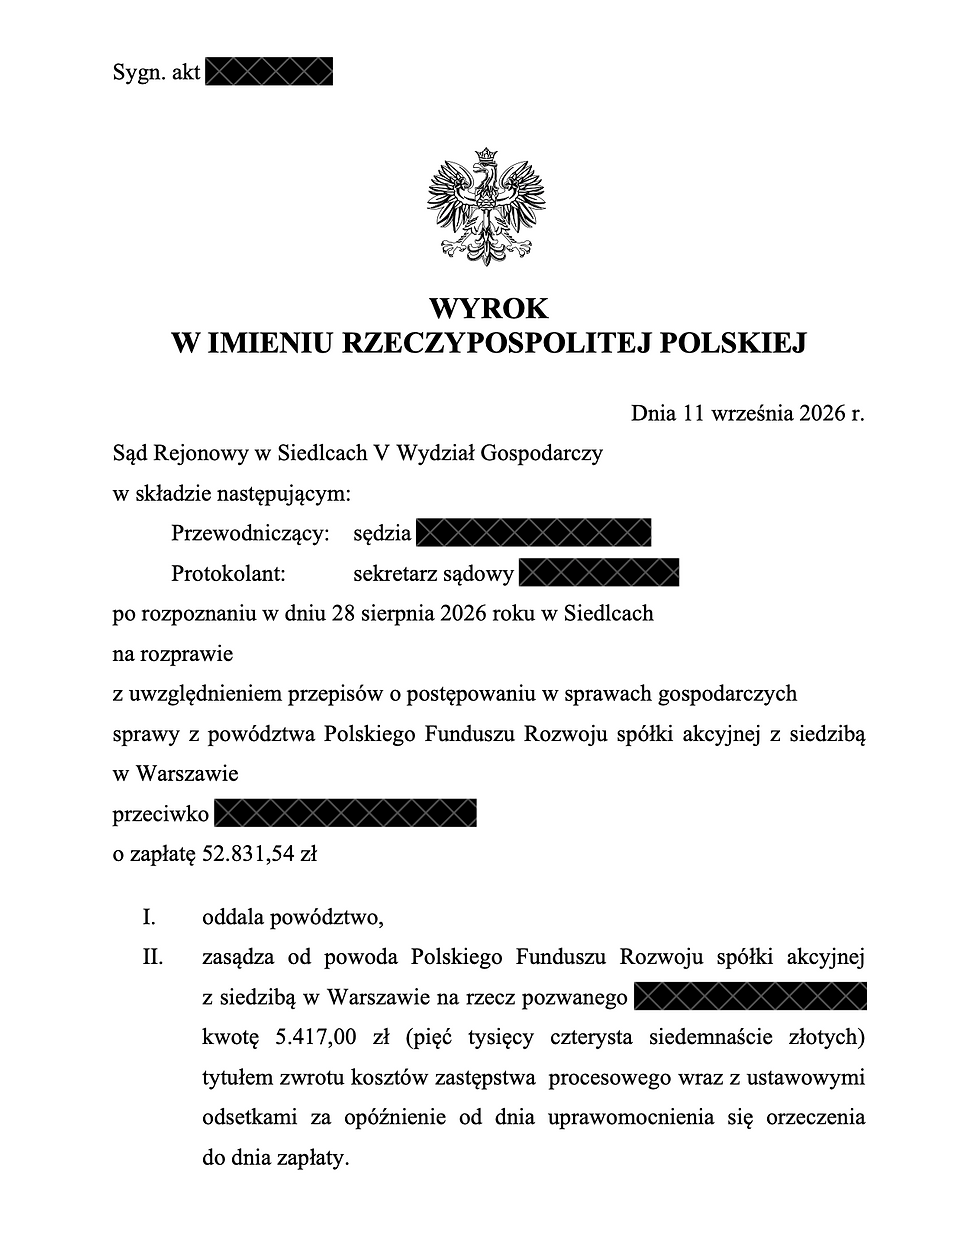
Wyrokiem z dnia 29 grudnia 2025 r. Sąd Okręgowy w Poznaniu oddalił powództwo PFR w całości. Polski Fundusz Rozwoju S.A. ostatecznie nie wniósł apelacji, w konsekwencji czego wyrok stał się prawomocny.
PFR żądał zwrotu niemal 1,5 mln zł subwencji finansowej
Podstawą roszczenia PFR było twierdzenie, że przedsiębiorca nie był uprawniony do uzyskania finansowania w ramach Tarczy Finansowej PFR dla Małych i Średnich Firm, ponieważ w ocenie Funduszu posiadał status dużego przedsiębiorcy.
Spór koncentrował się zatem przede wszystkim na prawidłowym określeniu statusu przedsiębiorcy oraz na sposobie ustalania powiązań pomiędzy przedsiębiorstwami na potrzeby programu Tarczy Finansowej PFR.
W toku postępowania wykazaliśmy wadliwość argumentacji przedstawionej przez Polski Fundusz Rozwoju S.A. oraz brak podstaw do żądania zwrotu subwencji finansowej.
Data wpisu do KRS nie przesądza o istnieniu powiązania
Jednym z istotnych zagadnień w sprawie była kwestia momentu, w którym należy oceniać istnienie określonych powiązań kapitałowych.
Wskazywaliśmy, że dla oceny powiązań znaczenie ma przede wszystkim skutek rozporządzający wynikający z umowy sprzedaży udziałów, a nie późniejsza data ujawnienia zmiany w Krajowym Rejestrze Sądowym.
Sam wpis w KRS nie może zatem automatycznie przesądzać o tym, kto był właścicielem udziałów w dacie istotnej dla ustalenia statusu przedsiębiorcy na potrzeby Tarczy Finansowej PFR.
Decyzja o umorzeniu subwencji a zwolnienie z długu
Kolejnym argumentem podnoszonym przez kancelarię było znaczenie wydanej wcześniej przez PFR decyzji dotyczącej umorzenia subwencji finansowej.
W toku postępowania argumentowaliśmy, że wskutek wydania przez PFR decyzji w przedmiocie umorzenia subwencji pomiędzy stronami doszło do zwolnienia z długu w rozumieniu art. 508 Kodeksu cywilnego.
Okoliczność ta miała zasadnicze znaczenie dla oceny możliwości późniejszego dochodzenia przez Polski Fundusz Rozwoju S.A. zwrotu środków, które wcześniej zostały objęte decyzją o umorzeniu.
Żądanie zwrotu subwencji PFR a nadużycie prawa podmiotowego
W sprawie podnosiliśmy również zarzut wynikający z art. 5 Kodeksu cywilnego.
W naszej ocenie żądanie zwrotu całej subwencji finansowej po upływie wielu lat od jej wypłaty, w sytuacji gdy przedsiębiorca wykorzystał otrzymane środki zgodnie z ich przeznaczeniem i realizował cele programu pomocowego, powinno zostać ocenione również z perspektywy nadużycia prawa podmiotowego.
Przedsiębiorca, podejmując decyzje gospodarcze w okresie pandemii COVID-19, działał bowiem w zaufaniu do przyznanego finansowania oraz późniejszych rozstrzygnięć PFR dotyczących subwencji.
Sąd Okręgowy w Poznaniu oddalił powództwo PFR
Sąd Okręgowy w Poznaniu podzielił co do zasady argumentację przedstawioną przez kancelarię Knap Legal i oddalił powództwo Polskiego Funduszu Rozwoju S.A. o zwrot subwencji finansowej.
PFR nie zdecydował się następnie na wniesienie apelacji od wyroku. Tym samym orzeczenie z dnia 29 grudnia 2025 r. stało się prawomocne.
Sprawa stanowi kolejny przykład postępowania, w którym zasadność żądania zwrotu subwencji finansowej przez PFR została skutecznie zakwestionowana przed sądem.
Kancelaria Knap Legal reprezentuje przedsiębiorców w sporach dotyczących zwrotu subwencji finansowych PFR, w tym w sprawach odnoszących się do statusu mikro-, małego i średniego przedsiębiorcy, powiązań pomiędzy przedsiębiorstwami, rekomendacji CBA oraz podstaw żądania zwrotu środków wypłaconych w ramach Tarczy Finansowej PFR.


Komentarze