Najczęstsze przyczyny nadużyć, na które powołuje się CBA i PFR. Zwrot subwencji finansowej PFR a zatarte skazanie przedsiębiorcy lub osoby z nim związanej (część 1)
Jako kancelaria reprezentująca kilkuset przedsiębiorców w sprawach z powództw Polskiego Funduszu Rozwoju S.A. o zwrot subwencji finansowych posiadamy przekrojowe doświadczenie oraz wiedzę dotyczącą najczęstszych zarzutów formułowanych przez CBA i PFR wobec przedsiębiorców.
Na wstępie chcielibyśmy poczynić kilka uwag wprowadzających.
Osobom, które nie zetknęły się dotychczas ze sprawami dotyczącymi zwrotu subwencji finansowych PFR, należy wyjaśnić, że zarówno z treści pozwu, jak i z załączonych do niego pism CBA zazwyczaj nie wynikają konkretne okoliczności, które legły u podstaw żądania zwrotu subwencji finansowej. Informacje te są ujawniane najczęściej dopiero w toku postępowania sądowego, gdy sąd zwróci się do CBA o przedstawienie bardziej szczegółowych danych. Praktyka sądów w zakresie występowania do CBA o dodatkowe informacje nie jest jednolita.
Przedstawienie przez pozwanego przedsiębiorcę argumentacji podważającej rzekome wystąpienie ryzyka nadużyć, na które powołuje się CBA i PFR stanowi jedynie jedną z linii obrony, które mogą i powinny być wykorzystywane w toku postępowania sądowego.
Sam fakt zwrócenia się przez sąd do CBA o przekazanie dodatkowych informacji dotyczących faktycznych przyczyn żądania zwrotu subwencji finansowej nie powinien być oceniany jako okoliczność niekorzystna dla przedsiębiorcy. Przeciwnie, z perspektywy dalszego toku sprawy, w tym ewentualnego postępowania przed sądem II instancji, dokładne ujawnienie i utrwalenie podstaw rekomendacji CBA może okazać się dla przedsiębiorcy korzystne.
Z uwagi na to, że zarzuty przedstawiane przez PFR oraz CBA dotyczą wielu różnych okoliczności, zagadnienie to omówimy w sześciu częściach, publikowanych mniej więcej co dwa tygodnie.
Pierwszym, a zarazem najczęściej pojawiającym się w prowadzonych przez nas sprawach zarzutem jest powoływanie się przez CBA oraz PFR na wcześniejsze skazanie przedsiębiorcy albo związanej z nim osoby fizycznej, najczęściej za przestępstwo skarbowe.
W zdecydowanej większości prowadzonych przez kancelarię spraw skazanie, na które powołują się CBA i PFR, uległo zatarciu z mocy prawa jeszcze przed wydaniem rekomendacji CBA oraz przed wydaniem przez PFR decyzji dotyczącej zwrotu subwencji.
Pomimo podnoszenia przez naszą kancelarię, że dane skazanie uległo zatarciu z mocy prawa, PFR konsekwentnie prezentuje stanowisko, zgodnie z którym sam fakt popełnienia w przeszłości czynu zabronionego może rzutować na późniejszą ocenę rzetelności i wiarygodności przedsiębiorcy, a zatarcie skazania nie ma w tym kontekście decydującego znaczenia.
Przyjęcie takiego stanowiska prowadziłoby w praktyce do przypisywania historycznemu skazaniu trwałego znaczenia, pomimo wystąpienia skutków prawnych jego zatarcia.
Czy taka argumentacja jest zasadna?
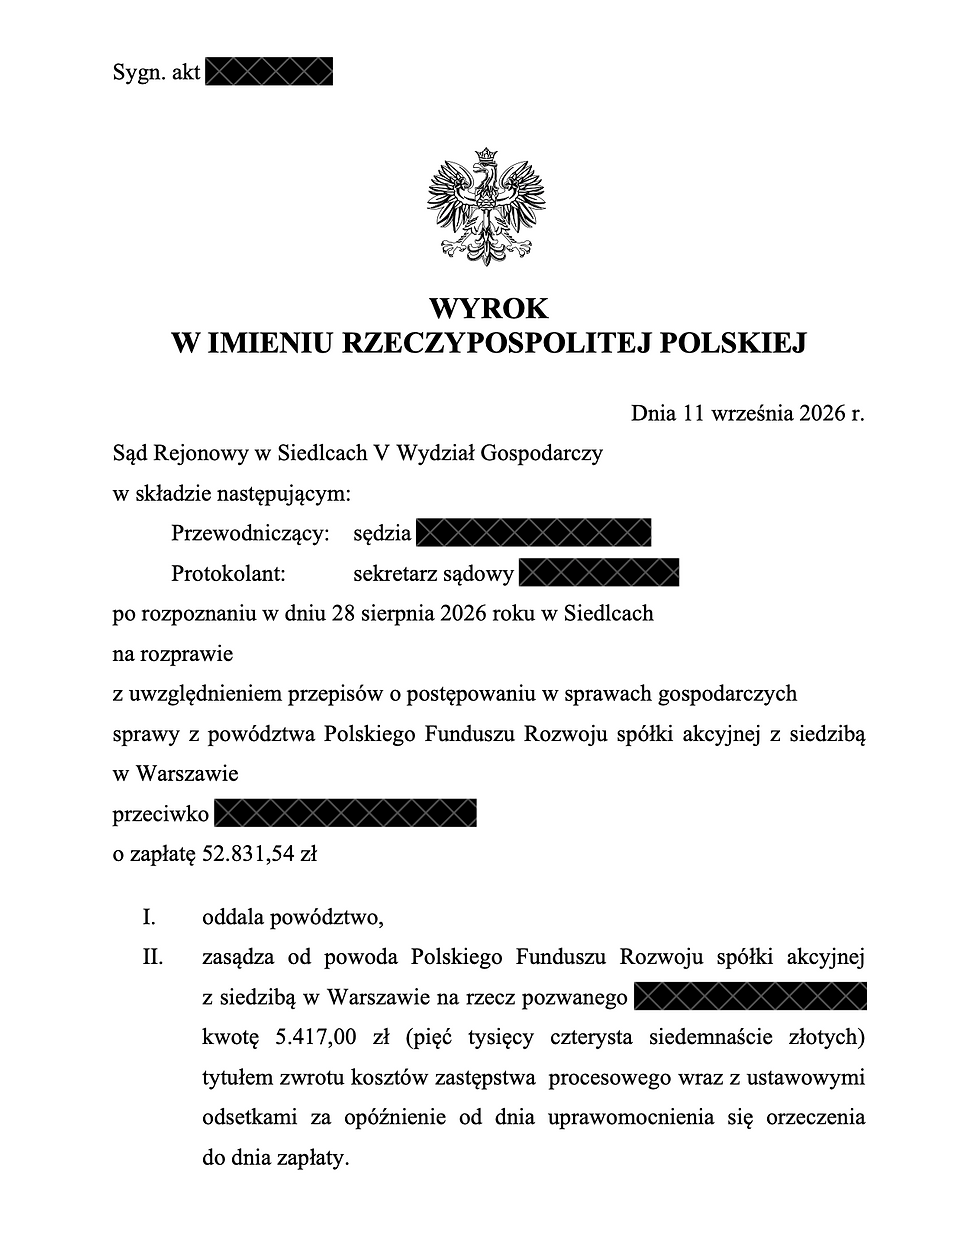
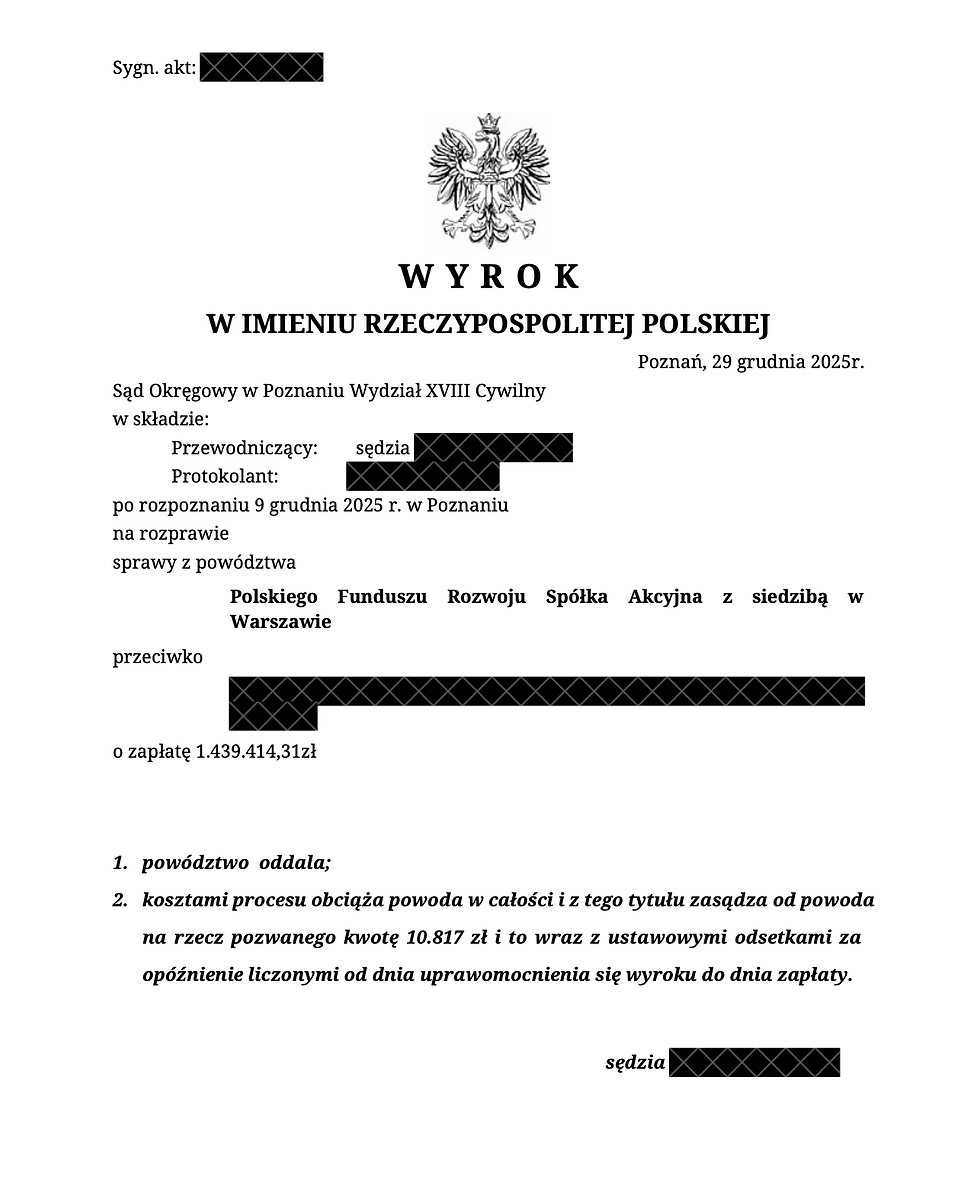
W sprawach prowadzonych przez kancelarię sądy nie podzielały takiego stanowiska. Poniżej przedstawiamy kilka charakterystycznych tez z orzecznictwa:
„CBA zdaje się utożsamiać rzeczone ryzyko z faktem uprzedniego skazania w roku 2019 komplementariusza pozwanej, a którego skazanie uległo już zatarciu, gdyż wymieniony figuruje jako osoba niekarana. Niemniej, okoliczności te i tak nie mają znaczenia, gdyż pozwana wydatkowała subwencję w sposób prawidłowy. Jednocześnie, fakt uprzedniego skazania komplementariusza nie świadczy o niewykonaniu/nienależytym wykonaniu umowy przez pozwaną, gdyż z konieczności logicznej nadużycie musi odnosić się do sposobu wydatkowania subwencji, a nie – przeszłości komplementariusza spółki” (wyrok Sądu Okręgowego w Katowicach z dnia 19 lutego 2026 r.);
„W tym miejscu podkreślić jednak należy, iż stawiane w pismach CBA tezy i zarzuty, nie zostały w żadnej sposób przez stronę powodową wykazane, wbrew powoływanym już wcześniej przepisom art. 6 k.c. i 232 k.p.c. Strona powodowa nie zgłosiła w tym zakresie jakiegokolwiek wniosku dowodowego. W konsekwencji nie wiadomo czy powołane postępowania nawet jeśli rzeczywiście się toczyły ewentualnie czy zostały prawomocnie zakończone. Kwestia ta jawi się jako wyjątkowo istotna, szczególnie w kontekście przedłożonych przez stronę pozwaną zaświadczeń o niekaralności m.in. (…) jak i innych członków zarządu pozwanej Spółki. Wreszcie nie sposób pominąć, iż z chwilą zatarcia skazania uważa się je za niebyłe (art. 106 k.k.). Zatarcie skazania zgodnie z art. 107 § 4a k.k. następuje z mocy prawa z upływem roku od wykonania lub darowania kary grzywny albo od przedawnienia jej wykonania (wszystkie czyny objęte w/w wyrokiem z 28 października 2019 r. zagrożone są karą grzywny).” (wyrok Sądu Okręgowego w Krakowie z dnia 21 kwietnia 2026 r.);
„Znamiennym jest, że powód na żadnym etapie postępowania nie wykazał, że wobec pozwanego toczyły się jakiekolwiek postępowania karne, czy karnoskarbowe. Nie wynika to także z pisma CBA. Natomiast nawet gdyby miało to miejsce, to trudno uznać, aby wyrok skazujący za wypadek mniejszej wagi, który w dodatku uległ zatarciu jeszcze przed datą uzyskania subwencji finansowej, mógł stanowić podstawę do żądania zwrotu subwencji na podstawie § 10 ust. 9 lit. b Regulaminu.” (wyrok Sądu Okręgowego w Warszawie z dnia 18 marca 2026 r.);
„Przy udzielaniu rekomendacji należało brać pod uwagę m.in., czy nie doszło do zatarcia skazania. Jeśli wymierzona kara na gruncie przepisów kks obejmowała wyłącznie grzywnę, na co wskazuje kwalifikacja czynu, to zatarcie skazania następowało z upływem roku od jej uiszczenia lub wyegzekwowania. Jeśli wyrok się uprawomocnił w lutym 2019 r. i doszło do uiszczenia grzywny w relatywnie krótkim czasie (paru miesięcy), to nie jest wykluczone, że zatarcie skazania nastąpiło przed zawarciem umowy (1.6.2020 r.), a tym bardziej przed udzieleniem rekomendacji z 21.5.2021 r. Zatarcie skazania jest równoznaczne z przyjęciem fikcji, że dana osoba nie była karana.” (wyrok Sądu Okręgowego w Szczecinie z dnia 15 stycznia 2026 r.);
„Dopiero na etapie postępowania sądowego CBA przedstawiło krótkie informacje, na których oparło swoją rekomendację, wskazując na postępowania i zarzuty postawione byłemu członkowi zarządu oraz wspólnikowi (…), z czego jedyny prawomocny wyrok za przestępstwo skarbowe jest już zatarty.” (wyrok Sądu Okręgowego w Warszawie z dnia 19 lutego 2026 r.).
Z przytoczonego orzecznictwa wynikają dwie istotne kwestie.
Po pierwsze, zatarcie skazania wywołuje skutki określone w przepisach prawa karnego. Zgodnie z art. 106 k.k. z chwilą zatarcia skazania uważa się je za niebyłe, a wpis o skazaniu usuwa się z rejestru skazanych.
Po drugie, niezależnie od samego zatarcia skazania, historyczne skazanie przedsiębiorcy lub osoby z nim związanej nie może automatycznie przesądzać o wystąpieniu nadużycia związanego z uzyskaniem lub wykorzystaniem subwencji finansowej. Szczególnego znaczenia nabiera zatem ustalenie, czy okoliczność, na którą powołują się CBA i PFR, pozostaje w jakimkolwiek związku z zawarciem umowy subwencji, spełnieniem warunków Programu albo sposobem wykorzystania otrzymanych środków.
Sam fakt historycznego skazania przedsiębiorcy lub związanej z nim osoby fizycznej, które następnie uległo zatarciu z mocy prawa, nie oznacza więc automatycznie, że zostały spełnione przesłanki uzasadniające żądanie zwrotu subwencji finansowej.
Inaczej należałoby oceniać sytuację, w której czyn zabroniony pozostawałby bezpośrednio związany z uzyskaniem albo wykorzystaniem subwencji finansowej. Dotyczyłoby to przykładowo przypadku, w którym przedsiębiorca na etapie ubiegania się o pomoc posłużył się podrobionymi lub nierzetelnymi dokumentami, mającymi wpływ na przyznanie subwencji, albo przeznaczył otrzymane środki na cele oczywiście sprzeczne z warunkami Programu.
W takich przypadkach zasadnicze znaczenie miałby bowiem nie sam fakt wcześniejszej karalności przedsiębiorcy lub osoby z nim związanej, lecz rzeczywiste naruszenie pozostające w związku z uzyskaniem, rozliczeniem lub wykorzystaniem środków pochodzących z Tarczy Finansowej PFR.

Komentarze